Domain biegung.de kaufen?
Wir ziehen mit dem Projekt
biegung.de um.
Sind Sie am Kauf der Domain
biegung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biegung.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **

Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Arbitragefreie Modelle für fondsgebundene Lebensversicherungsprodukte, Taschenbuch von Christoph Kling, AV Akademikerverlag, 978-3-330-51060-9Arbitragefreie Modelle Für Fondsgebundene Lebensversicherungsprodukte, Taschenbuch Von Christoph Kling, Av Akademikerverlag, 978-3-330-51060-9, Seitenanzahl: 10839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Möller, Katharina: BiegungBiegung , Biomechanik und klassisches Reiten , Sonstige > Motorkühlung , Erscheinungsjahr: 202007, Autoren: Möller, Katharina~Weingand, Claudia, Seitenzahl/Blattzahl: 158, Keyword: Anatomie; Biegung; Dressurreiten; Geraderichtung; Osteopathie; Pferdeausbildung; Pferdetraining; Reitlehre; klassische Reitlehre, Fachschema: Hippologie~Pferd~Sportpferd~Tier~Zoologie / Tier, Fachkategorie: Pferdesport, Tiersportarten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 171, Höhe: 12, Gewicht: 482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Private Equity als Anlageklasse für Fondsgebundene Lebensversicherungen, Taschenbuch von Jens Bernhardt, Betriebswirtschaftlicher Verlag Gabler,Private Equity Als Anlageklasse Für Fondsgebundene Lebensversicherungen, Taschenbuch Von Jens Bernhardt, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2173-4, Seitenanzahl: 28659,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbitragefreie Modelle für fondsgebundene Lebensversicherungsprodukte, Taschenbuch von Christoph Kling, AV Akademikerverlag, 978-3-330-51060-9Arbitragefreie Modelle Für Fondsgebundene Lebensversicherungsprodukte, Taschenbuch Von Christoph Kling, Av Akademikerverlag, 978-3-330-51060-9, Seitenanzahl: 10839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Möller, Katharina: BiegungBiegung , Biomechanik und klassisches Reiten , Sonstige > Motorkühlung , Erscheinungsjahr: 202007, Autoren: Möller, Katharina~Weingand, Claudia, Seitenzahl/Blattzahl: 158, Keyword: Anatomie; Biegung; Dressurreiten; Geraderichtung; Osteopathie; Pferdeausbildung; Pferdetraining; Reitlehre; klassische Reitlehre, Fachschema: Hippologie~Pferd~Sportpferd~Tier~Zoologie / Tier, Fachkategorie: Pferdesport, Tiersportarten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 171, Höhe: 12, Gewicht: 482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Ähnliche Suchbegriffe für Fondsgebundene
-
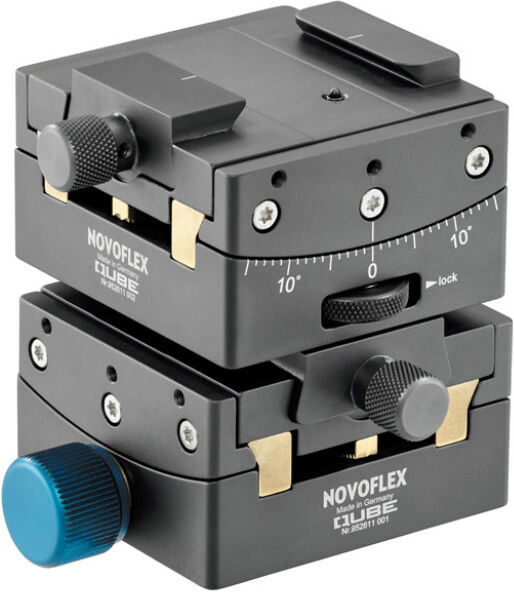
Novoflex QUBE Modularer Goniometerkopf 15° Verschwenkung - Duo KitDer Goniometerkopf QUBE von NOVOFLEX definiert das Thema Stativkopf neu in dem er Einstellpräzision mit Modularität kombiniert und somit die präzise Ausrichtung von SLR- und spiegellosen Kameras, technischen Kameras, Balgengeräten, komplexen Makroaufbauten, Ferngläsern, Spektiven und Entfernungsmessern ermöglicht.1186,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marantec Umlenkung Antriebsschiene STAIMarantec Umlenkung Antriebsschiene STAI Lieferumfang 1 x Umlenkung Präzise Richtungsführung für Ihr STAI Schienensystem Die Marantec Umlenkung Antriebsschiene STAI ist ein hochwertiges Original-Ersatzteil für Marantec Tor- und Garagentorantriebe und übernimmt eine entscheidende Funktion innerhalb des Schienensystems. Sie sorgt für die gezielte Umlenkung der Kraftübertragung und ermöglicht dadurch eine präzise und kontrollierte Bewegung des Tores. Mit der Marantec Umlenkung Antriebsschiene STAI erhalten Sie ein passgenaues Originalteil, das speziell für das STAI System entwickelt wurde und eine zuverlässige Funktion Ihrer Anlage unterstützt. Zentrale Funktion im Torantriebssystem Die Umlenkung ist ein wichtiges mechanisches Element im Schienensystem, da sie die Bewegungsrichtung der Kraftübertragung steuert. Die Marantec Umlenkung Antriebsschiene STAI gewährleistet, dass die Energie des Antriebs effizient umgeleitet wird und das Tor gleichmäßig und sicher bewegt werden kann. Dadurch wird ein stabiler und zuverlässiger Betrieb der gesamten Toranlage sichergestellt. Gerade bei regelmäßig genutzten Garagen- und Industrietoren ist eine präzise Umlenkung der mechanischen Kräfte entscheidend für die Langlebigkeit des Systems. Die Marantec Umlenkung Antriebsschiene STAI trägt dazu bei, Belastungen gleichmäßig zu verteilen und mechanischen Verschleiß zu reduzieren. Dies erhöht die Betriebssicherheit und unterstützt eine langfristig zuverlässige Funktion der gesamten Anlage. Technische Eigenschaften der Marantec Umlenkung STAI Die Marantec Umlenkung Antriebsschiene STAI überzeugt durch ihre robuste Bauweise und die präzise Fertigung als Originalteil. Sie ist optimal auf das STAI Schienensystem abgestimmt und ermöglicht eine zuverlässige Integration in bestehende Toranlagen. Hersteller: Marantec Produkttyp: Umlenkung für Antriebsschiene System: STAI Original Marantec Ersatzteil Funktion: Richtungsumlenkung der Kraftübertragung Geeignet für Garagen- und Industrietorantriebe Robuste Konstruktion für dauerhaften Einsatz Die Marantec Umlenkung Antriebsschiene STAI wurde für den langfristigen Einsatz in anspruchsvollen Toranlagen entwickelt. Die hochwertige Verarbeitung sorgt für eine zuverlässige Funktion auch bei hoher Belastung und regelmäßiger Nutzung. Dadurch wird ein gleichmäßiger und störungsfreier Betrieb des gesamten Schienensystems gewährleistet. Als Originalteil von Marantec bietet die Marantec Umlenkung Antriebsschiene STAI eine optimale Passgenauigkeit und ermöglicht einen einfachen Austausch im Wartungsfall. Dies reduziert Ausfallzeiten und sorgt dafür, dass Ihre Toranlage schnell wieder vollständig einsatzbereit ist. Besonders im gewerblichen Umfeld ist diese Zuverlässigkeit ein entscheidender Vorteil. Jetzt die Marantec Umlenkung STAI bei Scheurich24 bestellen Mit der Marantec Umlenkung Antriebsschiene STAI erhalten Sie ein zuverlässiges Original-Ersatzteil für Ihr Torantriebssystem. Die präzise Verarbeitung, die hohe Belastbarkeit und die perfekte Abstimmung auf das STAI System machen diese Umlenkung zu einer idealen Lösung für Wartung und Reparatur. Bestellen Sie die Marantec Umlenkung Antriebsschiene STAI jetzt bequem bei Scheurich24 und profitieren Sie von langlebiger Qualität für einen sicheren und effizienten Betrieb Ihrer Toranlage.75,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.